Jornalismo Independente
 Foto: UOL
Estudo mostra que o alívio nos juros futuros melhora o custo de capital, mas a alta do imóvel físico depende da vacância e renda de cada setor
A forte reação do mercado financeiro no dia 5 de outubro, após a confirmação do segundo turno das eleições presidenciais entre Flávio Bolsonaro (PL) e Lula (PT), provocou um alívio imediato nas taxas de juros futuras. O contrato de DI para janeiro de 2035 despencou 97 pontos-base, fechando em 13,16%, enquanto o DI com vencimento em janeiro de 2028 recuou 77 pontos-base, a 12,735%. No entanto, para quem investe ou opera no mercado imobiliário físico (real estate), essa queda no mercado de papéis não se traduz em alta automática nos preços dos imóveis.
Uma análise histórica conduzida pela SiiLA a partir do SBI (SiiLA Brasil Index) — indicador que monitora o desempenho do mercado imobiliário real — aponta que, enquanto o mercado financeiro reajusta o preço do risco em questão de horas, os efeitos sobre a avaliação dos imóveis (valuations), volume de transações, ocupação e aluguéis levam vários trimestres para se consolidar.
“A Bolsa reprecifica em um pregão; o tijolo leva trimestres. O que caiu na segunda-feira foi a taxa que desconta o valor dos imóveis, não a vacância nem o aluguel. Para quem investe em ativo físico, a pergunta não é se o juro de longo prazo cai, e sim se ele fica abaixo por tempo suficiente para virar transação”, explica Giancarlo Nicastro, CEO e fundador da SiiLA.
O descompasso entre a volatilidade do mercado financeiro e a inércia dos ativos reais é evidente na série histórica do índice. Desde o quarto trimestre de 2015 até o segundo trimestre de 2026, o indicador de Total Return do SBI Geral acumulou uma valorização de 268,9%. Esse crescimento foi sustentado tanto pelo componente de Income Return (relacionado à geração de renda e aluguéis), que avançou 129,2%, quanto pelo Appreciation Return (associado à valorização do ativo), que registrou alta de 62,5%.
Ao examinar os ciclos eleitorais anteriores, o ano de 2018 surge como o paralelo mais próximo do cenário atual. Naquela ocasião, o alívio do risco no pós-primeiro turno resultou em um Total Return de 15,2% no SBI Geral e uma valorização imobiliária (Appreciation) de 6,2% na janela de 12 meses seguinte. Entretanto, nem todos os ciclos respondem da mesma forma. Em 2022, apesar da melhora inicial no mercado de capitais, o retorno total do tijolo na janela de 12 meses pós-eleição ficou em 12,6%, com uma valorização de 4,2%, contido pelas pressões fiscais que se seguiram. Já em 2023, durante o ciclo de cortes de 12 meses na Selic, o Total Return alcançou 11,8% e a apreciação do capital ficou em 3,3%.
O estudo da SiiLA enfatiza que o alívio das taxas de juros melhora a matemática financeira dos investimentos, mas não anula os fundamentos básicos de oferta e demanda. O comportamento divergente de cada segmento no mercado em 2020 — quando a Selic caiu ao piso histórico de 2% — exemplifica essa dinâmica. Naquele momento, o setor logístico apresentou retorno expressivo de 25,3%, impulsionado pela forte demanda operacional do e-commerce, enquanto os shopping centers registraram avanço modesto de 3,2% e as lajes corporativas em São Paulo avançaram apenas 3,1% (tendo registrado quedas de 2,4% em 2022 e 1,7% em 2023).
Logística vs. Escritórios: Ponto de partida em 2026
No cenário pré-eleitoral do segundo trimestre de 2026, os segmentos chegam com realidades operacionais bem distintas. No mercado de galpões logísticos, com estoque de 30,31 milhões de m², a vacância permanece baixa em apenas 6,58% e a absorção líquida positiva somou 1,06 milhão de m². Com o mercado aquecido e espaço limitado, o setor demonstra maior capacidade de transformar juros mais baixos em novos negócios e alta de preços.
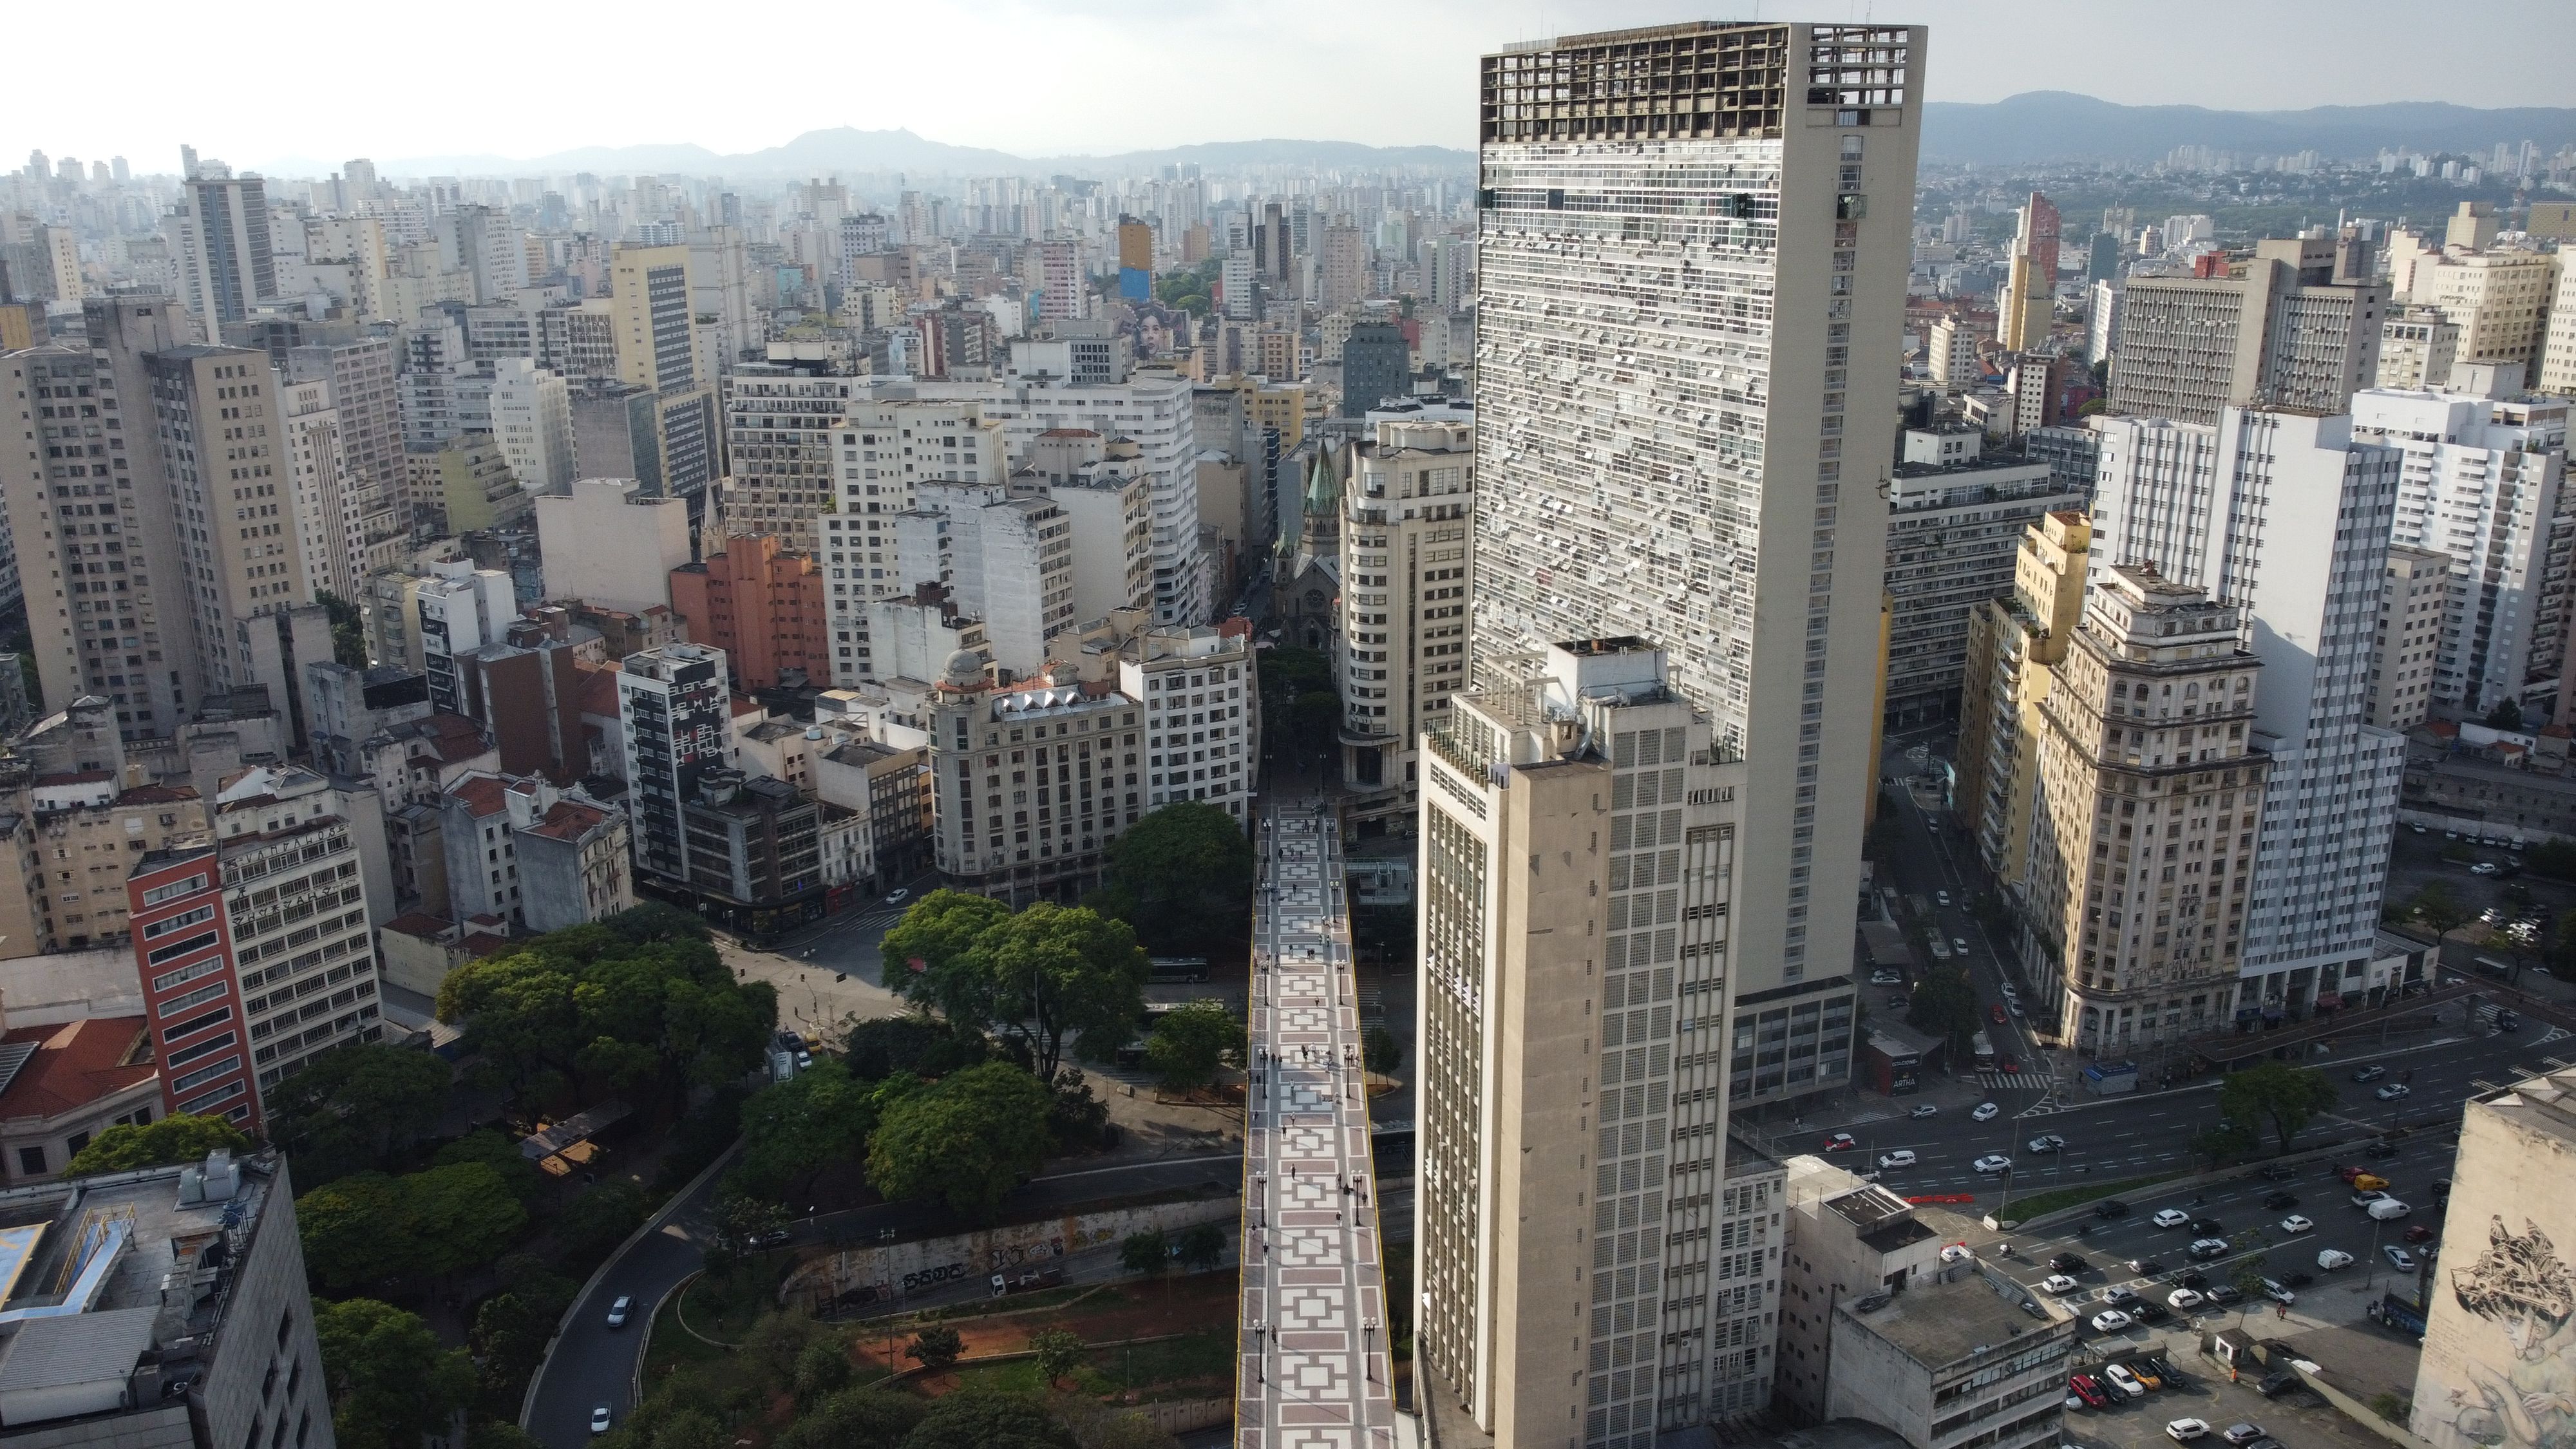
Por outro lado, o segmento de escritórios em São Paulo soma 9,22 milhões de m² de estoque e convive com uma vacância elevada em 15,88%, apesar da absorção líquida positiva de 75,1 mil m² registrada no 2T26. Nesse ambiente mais desafiador, a reprecificação será bastante seletiva, beneficiando prioritariamente edifícios Prime/AAA e regiões consagradas. Nos shopping centers, embora juros menores ajudem a melhorar o valuation e o refinanciamento, indicadores como vendas e custo de ocupação continuam sendo decisivos.
“Juros menores melhoram a matemática do investimento, mas não eliminam os fundamentos do imóvel. Vacância, absorção, qualidade do ativo, oferta nova e capacidade de geração de renda continuam determinando quanto dessa melhora financeira realmente chega ao preço”, reforça Nicastro.
Antes do choque eleitoral de outubro, o mercado físico já apresentava trajetória positiva, com o SBI Geral registrando Total Return de 8,1% no primeiro semestre de 2026 e 16,8% no acumulado de 12 meses até o segundo trimestre.
Os dados do 2T26 funcionam como uma linha de base (baseline). A grande questão para os investidores nos próximos meses não é o sobressalto inicial do mercado de juros futuros, mas a sustentabilidade dessa queda ao longo da definição do segundo turno e da consolidação do próximo cenário fiscal. Se o movimento na curva de juros persistir, o reflexo imobiliário surgirá primeiro no aumento da liquidez e no fechamento das taxas de retorno exigidas (cap rates). A valorização generalizada do tijolo e o aumento na viabilidade de novos empreendimentos, contudo, continuarão dependendo da confirmação dos fundamentos operacionais de cada imóvel.