Jornalismo Independente
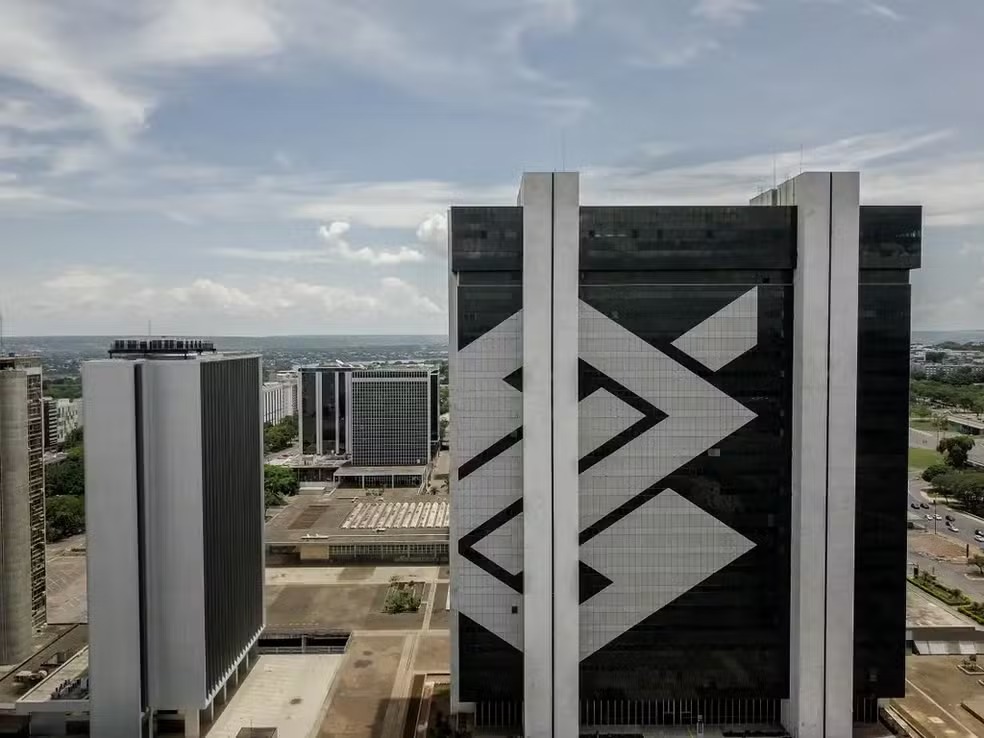 Sede do Banco do Brasil, em Brasília — Foto: Rafa Neddermeyer/Agência Brasil
FINANÇAS
O recorde de um e o tombo do outro mostram quem ganha e quem paga a conta dos juros altos no Brasil, e por que esse debate não pode mais ser adiado
Coloque lado a lado os balanços divulgados pelo BTG Pactual e pelo Banco do Brasil na última semana e você terá um retrato dos contrastes da economia brasileira em 2026. No terceiro trimestre, o BTG registrou lucro recorde de R$ 5,33 bilhões. O Banco do Brasil lucrou R$ 1,27 bilhão, uma queda de 66,5% em relação ao mesmo período do ano anterior.
Não se trata de uma história de mocinhos e vilões, nem de uma simples disputa entre a eficiência privada e a ineficiência estatal. O contraste revela algo mais profundo: num país de juros muito altos, administrar dinheiro pode ser um excelente negócio, enquanto produzir, investir e gerar renda se torna cada vez mais difícil.
Os números dos dois bancos ajudam a entender por quê. Na conversa com o analista Augusto Parente, sócio da AW Capital, na coluna do MyNews Investe, ele explicou como esses dois resultados mostram a fotografia de dois Brasis.
O Banco do Brasil tem uma carteira de crédito de R$ 1,31 trilhão, mais de três vezes a do BTG. Ainda assim, lucrou quatro vezes menos. A rentabilidade anualizada sobre o patrimônio foi de 26,4% no BTG, contra apenas 2,8% no BB.
O cenário ajuda a explicar essa diferença. Após permanecer em 15% ao ano durante boa parte do período recente, a Selic estava em 13,75% no início de novembro. Em janeiro, o juro real brasileiro, descontada a inflação, já era o segundo mais alto do mundo, atrás apenas do russo.
Para quem administra grandes fortunas, concede crédito a empresas sólidas e oferece serviços financeiros sofisticados, esse ambiente abre oportunidades. O BTG captou R$ 308 bilhões desde o início do ano e chegou a R$ 2,8 trilhões em recursos sob gestão e administração. Sua carteira de crédito também cresceu 25% em doze meses, concentrada sobretudo em grandes empresas.
O mérito da gestão do banco é inegável. Mas há um detalhe revelador: seu resultado foi sustentado pelo crédito e pelos serviços bancários, enquanto o negócio de banco de investimentos perdeu fôlego. Quando as empresas investem menos, fazem menos aquisições e recorrem menos ao mercado de capitais, até os grandes bancos sentem os efeitos.
Não por acaso, o presidente do BTG, Roberto Sallouti, já trabalha com cenários mais difíceis para 2027. Mesmo para quem prospera com juros elevados, uma economia que perde dinamismo impõe limites.
O agro produz mais, mas enfrenta dificuldades para pagar as contas
Se os juros altos favorecem parte do sistema financeiro, seus efeitos sobre a economia produtiva são bem diferentes. O agronegócio é um exemplo expressivo.
O setor continua produzindo e sustentando o crescimento. No segundo trimestre, a agropecuária avançou 2,8% e ajudou a evitar uma queda do PIB. Na comparação anual, o crescimento chegou a 6,8%, impulsionado por produtos como soja e café.
O paradoxo é que produzir mais não tem significado, necessariamente, ganhar mais.
Em 2025, o agronegócio registrou quase 2 mil pedidos de recuperação judicial, um recorde. No fim de junho de 2026, mais de 1.260 empresas do setor estavam nessa situação, 66% a mais que um ano antes. A inadimplência dos produtores rurais também chegou a 8,8% no primeiro trimestre.
Seria simplista atribuir toda essa crise aos juros. Custos elevados, queda nos preços das commodities, problemas climáticos e endividamento excessivo também pesam. Houve, inclusive, sinais recentes de alívio, com redução dos pedidos de recuperação judicial no segundo trimestre.
Mas o crédito caro e prolongado agrava todas essas dificuldades. O produtor precisa financiar a próxima safra antes de receber pela anterior. Quando o custo desse financiamento dispara, uma atividade economicamente viável pode se tornar financeiramente insustentável.
É nesse ponto que o contraste entre os dois bancos ganha significado.
O Banco do Brasil, principal financiador do agronegócio, tem R$ 403,6 bilhões emprestados ao setor. Com a deterioração da capacidade de pagamento dos produtores, seu custo do crédito disparou, e os atrasos superiores a 90 dias aumentaram de 4,51% para 6,08% em um ano.
A consequência foi uma revisão drástica das expectativas: a previsão de lucro do BB para 2026 caiu de R$ 18 bilhões a R$ 22 bilhões para uma faixa de R$ 9 bilhões a R$ 11 bilhões. O banco também passou a admitir estagnação ou retração de até 2% na carteira de crédito.
Forma-se, assim, um círculo vicioso: o produtor enfrenta dificuldades, o banco registra mais perdas, o crédito fica mais restrito e a produção encontra novos obstáculos para financiar seu crescimento.
O problema vai além dos bancos
Os balanços são apenas a face financeira de uma dificuldade maior. O consumo das famílias perdeu força, e a taxa de investimento recuou para 16,1% do PIB, ante 16,6% um ano antes. A produção de bens de capital, máquinas e equipamentos que ampliam a capacidade produtiva, também registrou queda no primeiro trimestre.
A mensagem é preocupante. O país está investindo pouco para ampliar sua capacidade de produzir, inovar e crescer. E juros elevados tornam ainda mais difícil reverter esse quadro.
Isso não significa que o Banco Central deva baixar a Selic por decisão política, ignorando os riscos. A inflação, o câmbio e as expectativas econômicas precisam ser considerados. Além disso, os juros elevados refletem, em parte, a desconfiança sobre a trajetória das contas públicas. Uma redução artificial, sem enfrentar essas causas, poderia produzir mais inflação e instabilidade.
Mas reconhecer as razões dos juros altos não significa aceitar seus efeitos como inevitáveis.
O Brasil precisa recuperar a confiança fiscal e criar condições para uma queda sustentável dos juros. Sem isso, o capital continuará encontrando remuneração atraente em aplicações financeiras, enquanto investimentos produtivos serão adiados, empresas enfrentarão dificuldades e o crédito ficará mais caro e escasso.
A comparação entre BTG Pactual e Banco do Brasil não prova, isoladamente, que os juros expliquem todo o desempenho da economia. Mostra, porém, um contraste que merece atenção: enquanto um banco registra lucro histórico, outro, profundamente exposto à atividade produtiva, vê seus resultados desabar.
Dois bancos, dois Brasis. De um lado, o dinheiro que rende. Do outro, a produção que precisa de dinheiro para continuar crescendo.
Superar essa distância exige mais do que cobrar juros menores ou celebrar lucros recordes. Exige um caminho consistente para reduzir o custo do crédito. Os balanços desta semana mostram o preço de adiar essa discussão.
Jornalista, fundadora e CEO do canal MyNews, considerado pelo Google referência mundial em jornalismo no YouTube. Foi colunista de finanças pessoais da TV Globo e CBN, editora do Valor Econômico e criadora do caderno FolhaInvest, da Folha de S.Paulo. Siga @maraluquet
Ver outros conteúdos