Jornalismo Independente
00:00 A+ A- Ler o resumo da notícia Emenda Constitucional 132/2023 cria a Reforma Tributária, unificando PIS, Cofins, IPI, ICMS e ISS em um modelo de IVA Dual (CBS federal e IBS estadual/municipal). O novo regime elimina o “efeito cascata” e adota a não‑cumulatividade na cobrança de impostos sobre o consumo. A medida deve entrar […]
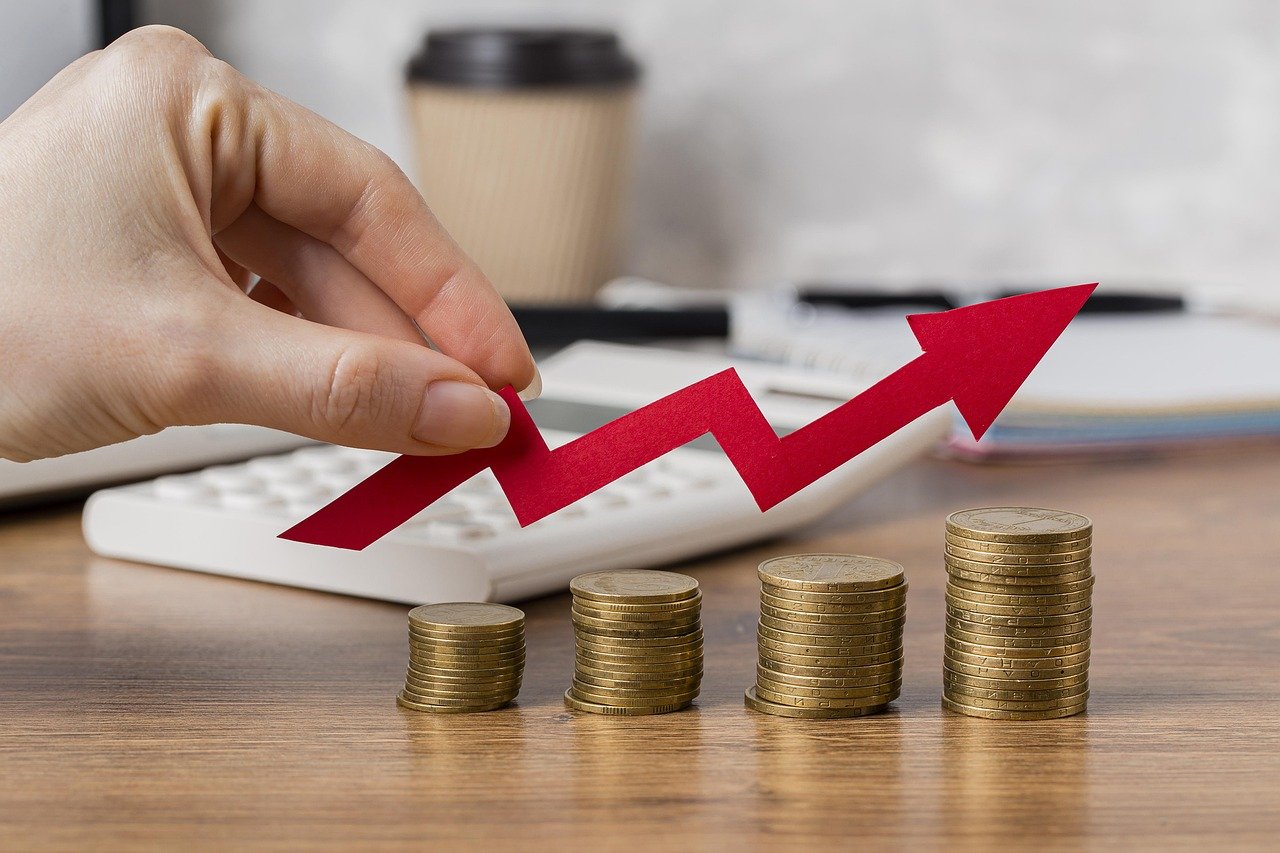
A Reforma Tributária (Emenda Constitucional 132/2023) representa a maior mudança no bolso dos brasileiros e na rotina das empresas das últimas décadas. O objetivo central, desde o primeiro momento alegado por seus formuladores, é simplificar a cobrança de impostos sobre o consumo, eliminando o “efeito cascata” – imposto cobrado sobre imposto – e unificando cinco tributos antigos em um modelo de IVA Dual (Imposto sobre Valor Agregado).
Este novo modelo é composto pela CBS (Contribuição sobre Bens e Serviços), imposto federal que une PIS, Cofins e IPI, e pelo IBS (Imposto sobre Bens e Serviços), taxa que cabe a estados e municípios e une ICMS e ISS.
Janeiro de 2027 é quando os novos impostos devem começar a valer e, neste momento, a projeção do Tribunal de Contas da União (TCU) é de que a alíquota da CBS deverá estar na casa dos 11,3%. A estimativa anterior, do comitê gestor da Reforma, era de 9,21%. A chiadeira é grande, por óbvio. Cabe ao Senado aprofundar-se em análises técnicas e definir a alíquota. Pelo desenho inicial, a união das duas alíquotas (9,21% da CBS e 18,70% do IBS) resultaria em um IVA Dual padrão de 27,91%. Pelos novos cálculos do TCU, essa alíquota subiria para mais de 30%.
A tributarista Tathiane Piscitelli, coordenadora do Núcleo de Direito Tributário da FGV e professora associada da instituição, ressalta que o sistema será regido pela não-cumulatividade. No modelo de valor adicionado, as empresas compensam o imposto pago nas etapas anteriores, evitando a incidência sobre o faturamento bruto.
“É um cenário complexo, mas, ainda que a alíquota possa ser considerada elevada, é importante lembrar que não é determinado produto que será tributado. A carga efetiva vai ser composta pela possibilidade de apropriação de créditos”, explica a doutora pela USP.
Fato é que a realidade de empresários — de todos os portes — e trabalhadores terá de se adaptar ao novo modelo de recolhimento de impostos sobre o consumo. A seguir, descreveremos o impacto da reforma fiscal sobre o grande empresário, o pequeno e o médio empresários e o trabalhador assalariado (classe média).
Para as grandes corporações — indústrias, grandes varejistas e multinacionais —, a reforma ataca o chamado Custo Brasil, trazendo eficiência, mas exigindo reestruturação profunda. Os impostos passam a ser arrecadados no destino (onde o cliente compra) e não mais na origem (onde a fábrica está). Isso acaba com os incentivos fiscais estaduais artificiais. As decisões de investimento focarão em logística e mercado, não em benefícios fiscais de governos.
Cada centavo de IVA pago nas compras da empresa — máquinas, energia, aluguel de PJ, frete, marketing — virará crédito fiscal automático para abater no imposto das vendas. O imposto deixa de ser um custo embutido e passa a circular fora do preço.
O imposto será retido na hora exata do pagamento — no Pix ou cartão — por meio do mecanismo de split payment. A empresa não retém mais o dinheiro do imposto no caixa para pagar no mês seguinte; o recolhimento é imediato, exigindo rígido controle financeiro.
A indústria nacional, em tese, ganhará em termos de competitividade global, pois as exportações ficarão totalmente imunes ao IVA, e os créditos acumulados nas etapas anteriores são devolvidos com maior agilidade pelo governo.
Para as micro e pequenas empresas (MPEs), a reforma preservou o Simples Nacional, mas inseriu uma regra que muda o jogo da concorrência no mercado corporativo.
No Simples Puro, ela transfere um crédito de imposto muito baixo para o seu cliente grande. No Modelo Híbrido, ela pode optar por pagar o IBS e a CBS “por fora” do Simples. Isso permite repassar um crédito cheio para a grande empresa compradora, mantendo-se competitiva no mercado de fornecedores.
As grandes corporações tendem a priorizar fornecedores que gerem créditos fiscais plenos. Pequenos negócios precisarão de apoio contábil estratégico para decidir qual caminho trará melhor margem.
Para o cidadão assalariado que está no centro do consumo, a reforma alterará a forma como o dinheiro rende no supermercado e na contratação de serviços profissionais. A classe média consome muitos serviços — mensalidades escolares, planos de saúde, academias, salões de beleza, streamings, serviços de profissionais liberais. Esse setor historicamente pagava menos impostos e terá sua carga tributária elevada para a alíquota geral do IVA, o que pode pressionar os preços finais ao consumidor.
De outra parte, produtos industrializados e bens de consumo duráveis tendem a ficar estáveis ou mais baratos devido ao fim do imposto em cascata. Além disso, itens da Cesta Básica Nacional têm alíquota zero, e medicamentos e serviços de educação/saúde possuem descontos de 60% na alíquota.
O cidadão finalmente saberá o preço real de tudo. O imposto será calculado “por fora” e virá detalhado na nota fiscal de forma clara. Por exemplo: Produto R$ 100 + IVA R$ 26,50 = R$ 126,50, eliminando a maquiagem tributária atual.
Produtos prejudiciais à saúde ou ao meio ambiente — cigarros, bebidas alcoólicas, alimentos ultraprocessados, carros a combustão — receberão uma sobretaxa, encarecendo esses hábitos de consumo no orçamento familiar. É o Imposto Seletivo, conhecido como “Imposto do Pecado”.