Jornalismo Independente
 Foto: Shutterstock
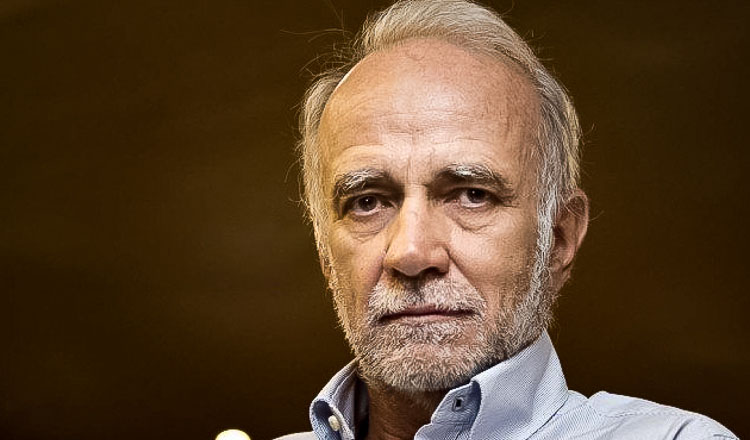
Silvio Kasnodzei, presidente do Setcepar, analisa os impactos e riscos da indefinição da alíquota da CBS no transporte de cargas para 2027
A falta de previsibilidade em relação às alíquotas da Reforma Tributária acendeu o sinal de alerta no setor logístico nacional. Com a definição oficial da CBS (Contribuição sobre Bens e Serviços) prevista pelo Senado apenas para meados de dezembro, as empresas enfrentam sérias barreiras para desenhar o planejamento estratégico a médio prazo.
Para entender os impactos dessa transição no dia a dia das empresas, o MyNews conversou com Silvio Kasnodzei, presidente do Setcepar (Sindicato das Empresas de Transporte de Cargas no Estado do Paraná). O dirigente detalhou as estratégias necessárias para mitigar os riscos na formação do preço do frete, na renovação de frotas e aponta os cuidados jurídicos urgentes que o mercado deve adotar desde já.
Silvio Kasnodzei – A maior preocupação do transportador hoje é fechar o planejamento de 2027 sem saber a alíquota da CBS, que só deve ser fixada pelo Senado em meados de dezembro. Estamos negociando contratos e fretes agora, no escuro. Isso pesa ainda mais porque o transporte de cargas não recebeu nenhuma redução na reforma, e o setor depende muito da subcontratação de autônomos, que exige formalização para gerar crédito. Nossa orientação aos associados é não esperar: simular cenários, incluir cláusula de revisão tributária nos contratos e organizar os créditos de PIS e Cofins até dezembro.
Silvio Kasnodzei – A falta de previsibilidade não adia as decisões. Elas continuam sendo tomadas agora, só que com mais risco. O calendário da empresa não espera o calendário do Senado. O último trimestre é quando a transportadora fecha o orçamento do ano seguinte. Hoje ela faz isso sem saber o principal custo novo que vai entrar na conta em janeiro. Por isso, a recomendação é trabalhar com cenários, e não com um número único: um cenário conservador, um provável e um de estresse. Quando a alíquota oficial sair, a empresa ajusta. Quem deixou para orçar depois de dezembro vai começar 2027 já atrasado.
Sobre a renovação da frota, a indefinição tem um efeito perverso: ela incentiva a esperar. No novo modelo, a lógica de crédito muda, e o empresário fica em dúvida se compra o caminhão agora, ainda no regime de PIS e Cofins, ou se espera 2027 para aproveitar o crédito da CBS. Muitos estão simplesmente adiando. Em um setor que precisa renovar frota por segurança, eficiência e exigência ambiental, cada adiamento tem custo.
A renovação de contratos com embarcadores talvez seja o ponto mais urgente. Muitos contratos com embarcadores são anuais e estão sendo renovados agora. O risco é assinar um preço fechado que, em janeiro, não cobre mais o custo. Por isso temos orientado os associados a três cuidados. Vou listá-los:
O frete sempre foi construído com base em custos conhecidos: diesel, pneu, manutenção, mão de obra, pedágio e tributos. Agora uma dessas peças está em aberto. E o efeito não é igual para todos. A empresa que trabalha muito com agregados e autônomos depende da formalização deles para gerar crédito. Se o autônomo não estiver regularizado, o custo efetivo sobe. Ou seja, duas transportadoras com o mesmo frete podem ter resultados muito diferentes em 2027, dependendo de como está organizada a sua cadeia de subcontratação.
A indefinição empurra o risco para quem está na ponta. A empresa grande tem equipe tributária para simular cenários. A pequena e a média, que são a maioria do nosso setor, muitas vezes não têm. É aí que o Setcepar precisa estar presente, com informação, orientação e apoio técnico, para que ninguém atravesse essa transição no escuro.
Silvio Kasnodzei – A procura cresceu muito, e mudou de natureza. O transportador não quer mais saber o que é a reforma. Quer saber quanto ela vai custar para a empresa dele e o que precisa fazer até dezembro.
As principais demandas que chegam até nós envolvem, primeiro, como proteger os contratos com embarcadores. Depois, como regularizar agregados e autônomos para não perder crédito fiscal. Em seguida, como adaptar os sistemas fiscais internos. E, por fim, quais prazos regulatórios não podem ser perdidos. A pequena e a média empresa são as que mais precisam de apoio, e é para elas que o sindicato tem de estar mais presente.