Jornalismo Independente
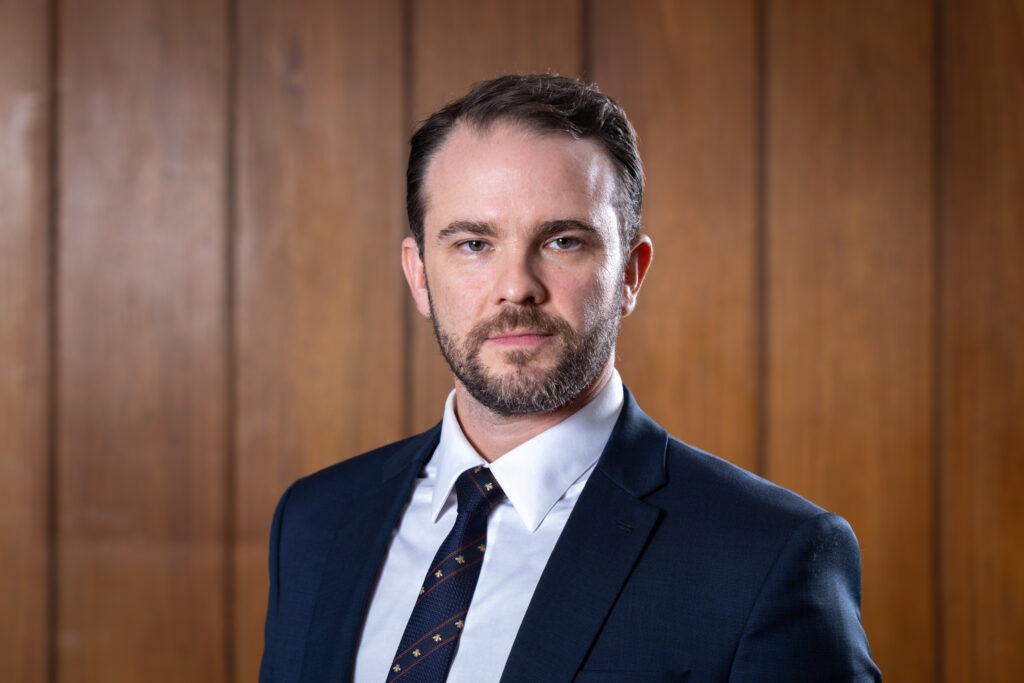
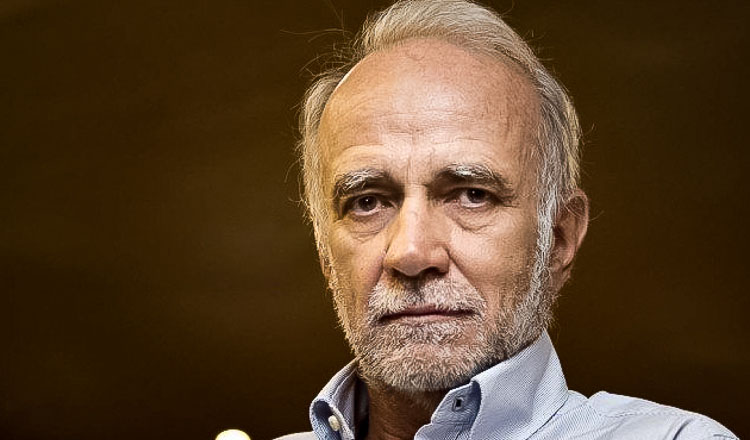
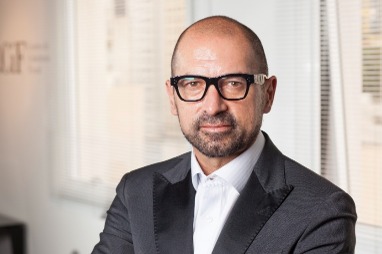 Eurico Santi. Foto: Reprodução
reforma tributária
00:00 A+ A- Ler o resumo da notícia TCU definiu alíquota de referência da CBS em 11,3 % para 2027, acima dos 9,21 % previstos pelo Comitê Gestor do IBS. Com CBS e IBS, a carga total do novo IVA deve chegar a quase 30 %, ultrapassando o gatilho de 26,5 % da Lei Complementar 214. A Reforma Tributária foi […]
Em 28 de outubro, o Tribunal de Contas da União calculou em 11,3% a alíquota de referência da CBS para 2027, acima dos 9,21% que o Comitê Gestor do IBS havia estimado em julho. A carga do novo IVA (somatório de CBS e IBS), com isso, chegaria perto de 30%, acima do gatilho de 26,5% da Lei Complementar 214. O clima de polvorosa tomou conta da indústria, dos serviços, do comércio varejista, dos trabalhadores e da mídia, que se apavoraram com os alarmes de elevação de custos e da inflação.
A Reforma Tributária brasileira foi concebida pelos especialistas do CCif, o Centro de Cidadania Fiscal, think thank paulistano capitaneado pelo economista Bernard Appy, pelo jurista e professor da FGV Eurico Marcos Diniz de Santi, pelo especialista em tributação e ex-FMI Isaías Coelho e pelo ex-ministro da Previdência e ex-secretário-executivo do Ministério da Fazenda Nelson Machado. Iniciado o terceiro governo Lula, em 2023, Appy assumiu a Secretaria Extraordinária da Reforma Tributária, braço da Fazenda, para tocar o projeto que resultaria na Emenda Constitucional 132 – a Reforma Tributária, em um desdobramento da PEC 45, de 2019.
O My News buscou no seio intelectual da Reforma Tributária as explicações para o que está acontecendo neste momento e o que será do Brasil e dos brasileiros a partir de janeiro de 2027, quando ela entra efetivamente em vigor. O professor Eurico Santi foi quem nos atendeu. Do alto da autoridade de quem formulou as mudanças que prometem revolucionar o sistema tributário nacional, Santi não nos deu apenas uma entrevista, mas uma aula. A começar por explicar por que o surto perante a alíquota do CBS é infundado.
Assim esclareceu o professor: “No nosso IVA, não é a alíquota que determina a arrecadação; é a meta de arrecadação que determina a alíquota. O art. 130 do ADCT (Ato das Disposições Constitucionais Transitórias) manda que a receita da União com a CBS e o Imposto Seletivo seja equivalente à dos tributos que eles substituem. O TCU seguiu o comando à risca: calibrou a CBS para manter a arrecadação federal em 4,9861% do PIB, a média de 2012 a 2021, e declarou que não buscou ‘a maior arrecadação possível nem a menor alíquota imaginável’, mas o percentual que assegura a equivalência exigida pela Constituição. Os 11,3% não são escolha de governo, mas o resultado de uma conta cuja meta a Constituição fixou”.
Na verdade, o que ocorre é uma mudança de régua. O PIS e a Cofins não cumulativos somam 9,25%, calculados sobre uma base que inclui os próprios tributos. Medida por fora, como explica Santi, essa mesma alíquota passa de 10%. O ICMS de 18% é, na verdade, de 21,95%; o de 25% sobre energia e telecomunicações chega a 33,33%.
“O cálculo por dentro não tem outra explicação plausível senão criar a percepção de que a alíquota é menor do que é. A CBS mede tudo com a régua honesta, por fora, e destaca o valor na nota fiscal. O número não cresceu – mudou-se a régua. E a régua nova não mente”, salienta.
Dessa forma, a anterioridade protege o contribuinte contra a surpresa do aumento de tributo. “A resolução do Senado (a aumentar a alíquota) não cria carga, apenas revela a alíquota necessária para arrecadar o que já pagamos de PIS e Cofins, oculto nos preços de bens e serviços ao consumidor final. Quem não aumenta não precisa avisar; quem apenas mostra não surpreende”, sintetiza Santi.
A alíquota, registre-se, não é baixa, isso por carregar o preço de escolhas que o Congresso fez às claras. “Só a desoneração da Cesta Básica elevou a alíquota padrão da CBS em cerca de 2,7 pontos percentuais. Cada exceção é paga pela alíquota de todos os demais. No sistema antigo, essa conta se diluía na cascata e ninguém sabia quanto custava. Agora ela tem número e tem endereço”, frisa o jurista.
“A magnitude reflete, também, um Imposto Seletivo que nasceu desidratado. A calibragem da CBS toma como referência a receita média do IPI, de cerca de R$ 115 bilhões, e o Seletivo absorverá, no máximo, R$ 40 bilhões desse total. Tudo o que ele não absorve é transferido para as costas da CBS. Só isso responde por mais de um ponto percentual da alíquota”.
Para a empresa que compra e vende a outras empresas, a alíquota é quase indiferente, diz Santi. Ela paga 11,3% na compra e credita 11,3% na venda, e com o split payment o crédito nasce no pagamento e o ressarcimento tem prazo. O tributo deixa de ser custo”, sentencia.
O Canal MyNews perguntou a Eurico Santi quais efeitos práticos a Reforma Tributária causará nas grandes empresas – indústrias, grandes varejistas, multinacionais. A resposta começou com uma frase mandatória:
“Quem tratar a reforma como mudança de alíquota vai errar; quem tratá-la como mudança de sistema vai acertar”.
A reforma muda o lugar do tributo dentro da empresa, esclareceu. “No sistema que está sendo extinto, PIS, Cofins, IPI, ICMS e ISS eram custo: créditos negados, cascata residual, guerra fiscal e um contencioso que se mede em centenas de bilhões. Na CBS e no IBS, o tributo deixa de ser custo e passa a ser trânsito. É cobrado por fora, destacado na nota, e tudo o que a empresa adquire gera crédito, inclusive serviços, energia e bens de uso e consumo. Só não gera crédito o consumo pessoal: o café comprado para o escritório gera crédito; o comprado para a casa do sócio, não. A empresa deixa de ser contribuinte de fato. Passa a ser o elo que destaca, retém e repassa o tributo que o consumidor final paga”.
Os efeitos práticos da Reforma Tributária, portanto, são três:
Como se adequar? – indagamos então. Não com planejamento tributário, mas com redesenho, respondeu Santi, elencando, didaticamente, as medidas necessárias:
O Simples Nacional continua. São 23,4 milhões de optantes, dos quais 16 milhões são MEI, e as micro e pequenas empresas geraram 80% dos empregos formais em 2022. A Lei Complementar 214 apenas trocou os tributos dentro dos anexos, sem alterar alíquotas nominais nem a carga do regime. A Emenda 132 preservou o tratamento favorecido da pequena empresa, e quem permanecer no modelo puro seguirá recolhendo a CBS e o IBS dentro da guia única, sem mudança de alíquota em 2027.
“O que muda é o lugar da pequena empresa na cadeia: o cliente que compra dela só se credita do que ela efetivamente recolheu dentro do Simples, e não da alíquota cheia. Na Nota Técnica nº 1 do CCiF, chamamos essa desvantagem de ‘preconceito tributário’. A resposta foi a ‘opção da opção’: a empresa permanece no Simples e recolhe a CBS e o IBS pelo regime regular”, explica Eurico Santi.
Pela primeira vez, o pequeno empresário escolhe não apenas quanto paga, mas que posição ocupa no mercado.
“A pergunta decisiva é uma só: quem é o meu cliente? Se vende para o consumidor final, como a padaria, o salão ou a loja de bairro, o crédito não interessa ao comprador, e o Simples puro, em regra, continua sendo a melhor escolha. Se vende para outras empresas do regime regular, o híbrido pode ser decisivo para a competitividade, porque o cliente passa a tomar crédito integral. Há ainda dois critérios complementares: o peso das compras com crédito na estrutura de custos, que favorece o híbrido, e a capacidade operacional de apurar débito e crédito fora do DAS, que pesa contra ele”, orienta o professor. E aconselha: “Faça a conta com o seu contador, cliente por cliente, antes de decidir. A pequena empresa que entende o crédito deixa de ser fornecedora tolerada para ser fornecedora preferida”.
Erudito, o professor Eurico Santi contou ao My News que Comte-Sponville, filósofo e escritor parisiense nascido em 1952, escreveu que “mais vale uma verdadeira tristeza do que uma falsa alegria”. A máxima serve para justificar o fato de que alguns serviços terão aumento relativo de carga com a entrada em vigor da Reforma Tributária. “Mas não será o aumento que se anuncia, e a cesta da família, no conjunto, não ficará mais cara”, assegura.
Santi diz que a Reforma não aumenta a carga total sobre o consumo, mas a redistribui. No sistema antigo, bens carregavam cascata de IPI, ICMS, PIS e Cofins, enquanto muitos serviços pagavam ISS baixo e PIS e Cofins cumulativos.
“O que sobe de um lado desce do outro: o alimento, o eletrodoméstico, o remédio e o combustível perdem a cascata. A família de classe média consome serviços, mas consome também bens, e paga a conta inteira, não só uma linha dela. Hoje o cidadão paga uma carga elevada sem saber, espalhada em cascatas de custos. A reforma não aumenta o peso da mochila, apenas ajusta as alças e mostra o peso real na balança”.
A Emenda 132 tratou de modo diferenciado justamente os serviços essenciais. Educação e saúde terão redução de 60% da alíquota. Profissões intelectuais regulamentadas terão redução de 30%. Já os planos de saúde têm regime específico.
“Academias, salões de beleza e boa parte dos prestadores de serviço são pequenos negócios, e mais de 90% das pequenas empresas estão no Simples Nacional, que continua: para elas, a CBS e o IBS seguem dentro da guia única, sem salto de carga. O streaming paga a alíquota cheia, como qualquer outro serviço, mas sem cascata e com o tributo à vista na nota”, detalha o especialista da Fundação Getúlio Vargas.
Para Santi, não há motivo para inflação generalizada, pois a carga total é a mesma e a cascata desaparece: “Para a empresa que vende a outra empresa, a alíquota é quase indiferente: paga 11,3% na compra e credita 11,3% na venda. Pode haver ajustes de preços relativos, alguns serviços para cima e muitos bens para baixo, mas isso é realinhamento, não inflação”.
Com um dos “pais da criança”, ao finalizar a entrevista concedida ao My News, Santi destacou a vantagem fulcral da Reforma Tributária em relação ao sistema até aqui em vigor: transparência.
“Pela primeira vez o consumidor verá, na nota, quanto paga de tributo. Transparência serve para empoderar o verdadeiro titular do ônus da carga tributária: o cidadão. Remarcação oportunista, que culpa a reforma pelo que é margem, fica exposta. Quem paga vê; quem vê cobra; quem cobra vota”.