Jornalismo Independente
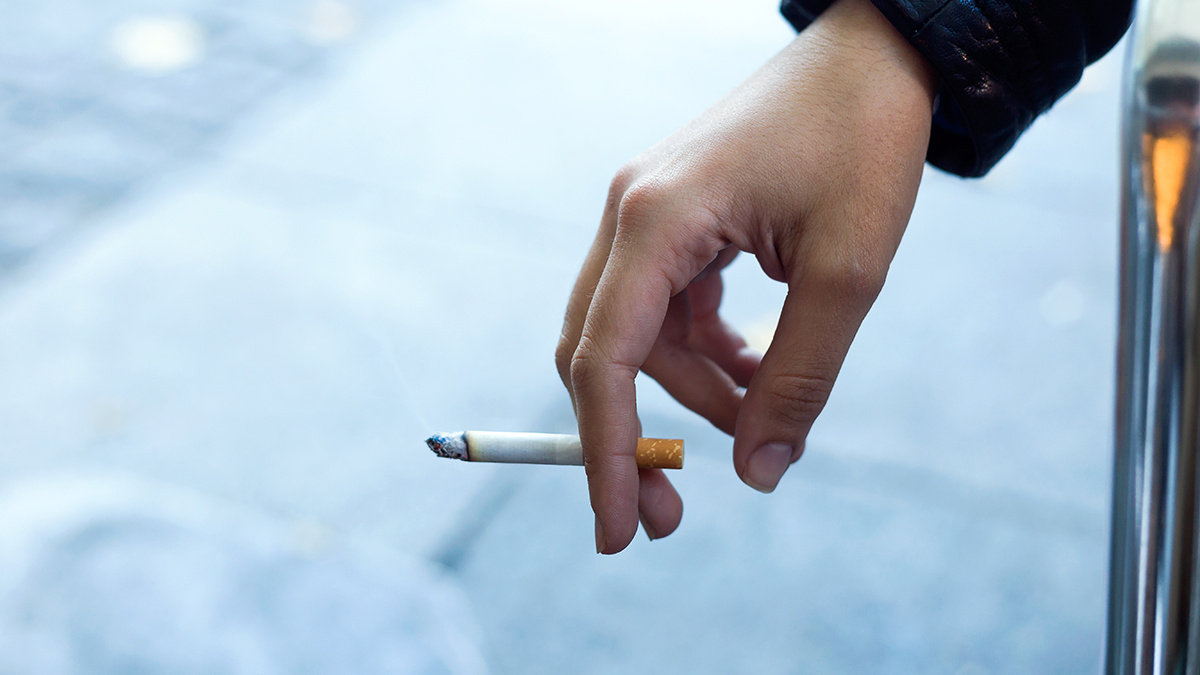 Foto: Reprodução
reforma tributária
00:00 A+ A- Ler o resumo da notícia O governo publicou, no Diário Oficial, a Medida Provisória do Imposto Seletivo (apelidado de “Imposto do Pecado”) na quarta‑feira, 4. A MP amplia o tributo, que antes incidia apenas sobre fumo e bebidas alcoólicas, para incluir jogos de prognósticos como Mega‑Sena, Lotofácil e Loteca. Especialistas da FGV […]
Esta matéria foi escrita logo que o governo publicou no Diário Oficial a Medida Provisória do Imposto Seletivo – ou “Imposto do Pecado”, para os sarcásticos – na quarta-feira 4. Para os cigarros, a alíquota será de 66,7%, aplicada sobre uma base de cálculo equivalente a 15% do preço de varejo, acrescida de R$ 3,50 por maço. O preço mínimo do produto será mantido em R$ 7,50. As bebidas alcoólicas terão seis faixas de alíquota, de 4,2% a 24%, já considerado o fator de ajuste. Para as bebidas açucaradas, como refrigerantes, energéticos e isotônicos, a alíquota ficará em 2,6%. Também haverá cobrança sobre concursos de prognósticos, como Mega-Sena, Lotofácil e Loteca. Nesses casos, a alíquota será de 0,5%, de acordo com o mesmo veículo.
As filigranas arrecadatórias e contábeis que envolvem o Imposto Seletivo, por óbvio, são importantes para que o imposto cumpra a função para a qual foi concebido, mas os debates não podem esquecer que a saúde pública e o meio ambiente devem estar no foco de um imposto dessa natureza.
“Tem-se um debate constitucional muito importante, que se relaciona com o direito à saúde e o meio ambiente”, enfatiza Tathiane Piscitelli, coordenadora do Núcleo de Direito Tributário da Fundação Getúlio Vargas e professora associada da instituição. “Se temos um bem, como o cigarro, que é comprovadamente nocivo à saúde, esse bem deve ser tributado pesadamente não porque seu consumo é moralmente reprovável, mas porque seu consumo resulta em gastos públicos, porque seu consumo impacta o orçamento da saúde pública, porque seu consumo impacta o orçamento da Previdência. Justamente por isso faz sentido que esses bens sejam mais tributados para que seu consumo seja reduzido”, explica.
Os recursos provenientes do IS, portanto, têm de entrar nos cofres públicos como medida de compensação dos danos sociais que esses bens causam às pessoas.
O jurista e professor da FGV Eurico Marcos Diniz de Santi, um dos fundadores do Ccif (Centro de Cidadania Fiscal) – think thank onde, como se sabe, foram desenvolvidos os estudos que resultaram no projeto da Reforma Tributária -, na proposta original (a PEC 45) o Imposto Seletivo alcançava apenas fumo e bebidas alcoólicas. “A justificação descrevia um imposto sobre bens e serviços cujo consumo se deseja desestimular, como cigarros e bebidas alcoólicas, cobrado uma única vez na cadeia. A evidência internacional de saúde pública é sólida: o preço reduz o consumo, sobretudo entre os jovens. É aí, e quase só aí, que o tributo funciona como política de saúde”.
A partir da tramitação da Reforma, mais especificamente no Senado, a proposta foi desvirtuada – é aí que surgem as críticas de Santi. “O IS foi ampliado para armas, munições e extração mineral, e a Constituição acabou deixando o rol aberto à lei complementar. Daí em diante, o imposto se desvia de três modos. Primeiro, desvio de transparência: cobrado no primeiro fornecimento, o Seletivo fica embutido no preço e o consumidor não o vê. O direito serve para mudar condutas – imposto que ninguém vê não muda o hábito de ninguém, só muda a arrecadação”.
Outro desvio, avalia o especialista, é estender o alcance do tributo a alimentos e bebidas açucaradas. “Vira imposto sobre o pobre, que gasta com isso parcela maior da renda”, aponta.
Ocorre ainda um terceiro desvio, de acordo com Santi: o de liberdade. “Num ambiente liberal, não cabe ao Estado decidir, por tributo, o que o cidadão adulto deve consumir. Para isso existem informação, rotulagem e educação”.
Eurico Santi também critica o encaminhamento da regulamentação do Imposto Seletivo. “A Constituição exige lei complementar para instituir o Seletivo e lei para fixar suas alíquotas, o que, a meu ver, exclui a Medida Provisória que o governo anunciou. Nem a lei ordinária tem discricionariedade ilimitada: as alíquotas devem respeitar a materialidade e a finalidade do Seletivo e os princípios da igualdade, da simplicidade e da neutralidade. Imposto extrafiscal predominantemente arrecadatório é desvio de finalidade; e o que não sai do Parlamento não deveria valer como tributo”.
Assim Eurico Santi, um dos “pais” da Reforma Tributária, conceberia o “Imposto do Pecado”: “Um Imposto Seletivo estreito, visível e legal. O resto da receita deve ir para a alíquota do IBS e da CBS, por fora e com crédito, onde todos veem quanto pagam. Saúde pública se faz com luz, não com preço escondido”.