Jornalismo Independente
 Foto: Pixabay
Redução de 0,25 ponto percentual já era esperada pelo mercado, mas cenário fiscal e inflação ainda limitam uma queda mais acelerada da taxa básica
O Comitê de Política Monetária (Copom) confirmou a expectativa do mercado e reduziu a taxa Selic em 0,25 ponto percentual. Apesar do corte, especialistas avaliam que o Brasil deve conviver com juros elevados por mais tempo, o que continua pressionando empresas, famílias e investimentos.
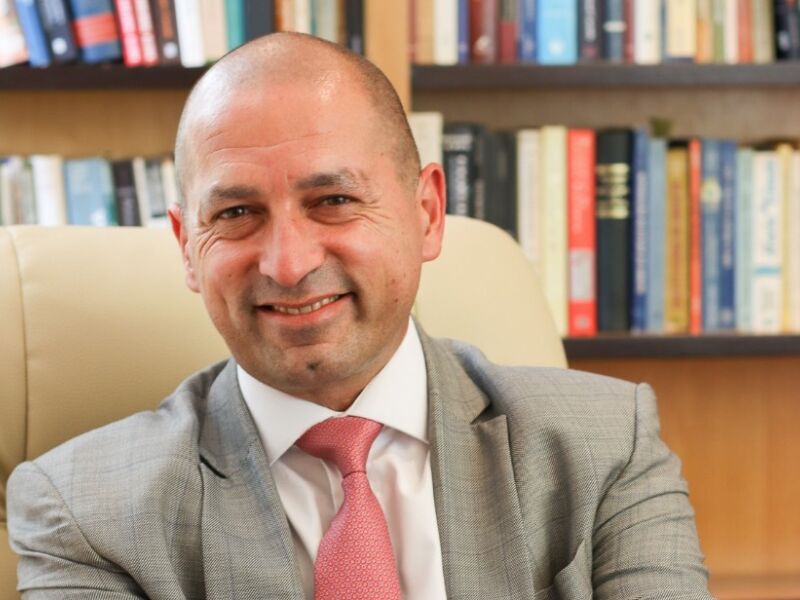
Em entrevista ao MyNews, o gestor e fundador da GT Capital, Marcos Labart, afirmou que o principal problema não é apenas o nível da taxa de juros, mas sua permanência em patamares elevados durante um longo período.
Segundo ele, esse cenário dificulta o acesso ao crédito, reduz margens das empresas e ajuda a explicar o aumento dos pedidos de recuperação judicial registrados nos últimos anos. Além disso, o ambiente de juros altos afeta diretamente o consumo e os investimentos produtivos.
No começo de 2026, parte do mercado acreditava em um ciclo mais intenso de redução da Selic. No entanto, a persistência das incertezas fiscais e da inflação levou o Banco Central a adotar uma postura mais cautelosa.
Para Labart, o país pode encerrar o ano com juros próximos de 14%, um patamar considerado elevado para uma economia do porte brasileiro. Ele argumenta que isso reduz a competitividade do país e desestimula investimentos de longo prazo.
Apesar das críticas frequentes de setores políticos à manutenção dos juros elevados, Labart avaliou positivamente a atuação de Gabriel Galípolo.
Segundo o gestor, havia receio de que a indicação de Galípolo pelo presidente Luiz Inácio Lula da Silva pudesse gerar interferências políticas nas decisões do Banco Central. No entanto, ele considera que a autoridade monetária tem atuado de forma técnica e independente.
“O Banco Central tem apenas uma ferramenta para controlar a inflação: a taxa de juros. Quando o governo amplia gastos e estimula a economia, enquanto o BC tenta conter a inflação, os efeitos acabam se anulando parcialmente”, afirmou.
Durante a entrevista, Labart também associou os juros elevados à percepção de risco em relação às contas públicas.
Segundo ele, quando o governo gasta mais do que arrecada, investidores exigem remunerações maiores para financiar a dívida pública. Como consequência, o Tesouro Nacional precisa oferecer taxas mais altas, o que acaba influenciando toda a economia.
O gestor argumenta que, sem reformas estruturais e maior controle dos gastos públicos, a redução consistente da Selic continuará limitada, independentemente de quem esteja no comando do país após as próximas eleições.
Outro ponto destacado foi a dificuldade do Brasil em atrair investimentos ligados a setores de alta tecnologia, como inteligência artificial, semicondutores e data centers.
Embora o país tenha vantagens como uma matriz energética majoritariamente limpa, Labart afirma que a complexidade tributária, a burocracia e o ambiente econômico dificultam a chegada de novos projetos. Enquanto isso, países como Índia e Vietnã vêm recebendo parte dos investimentos globais que deixaram a China nos últimos anos.
A avaliação predominante é que novos cortes podem ocorrer nos próximos meses, mas em ritmo lento. O Banco Central segue monitorando inflação, atividade econômica e cenário fiscal antes de acelerar qualquer movimento de redução dos juros.
Para consumidores e empresas, isso significa que o crédito deve continuar caro por mais algum tempo. Já para investidores, a renda fixa segue oferecendo retornos elevados, reforçando o protagonismo desse tipo de aplicação no mercado brasileiro.